ZigZag conecta máximos y mínimos de precio seleccionados y deja fuera de la línea las fluctuaciones menores entre ellos. Facilita el análisis de la estructura de las oscilaciones, pero el último punto extremo puede desplazarse cuando el precio prolonga su recorrido. Un ZigZag histórico bien definido no muestra exactamente cuándo estuvo disponible cada punto de giro.
Qué muestra el indicador ZigZag
La línea es un filtro retrospectivo del movimiento del precio. La guía anterior de BrokerCheck describe usos en operaciones basadas en oscilaciones, canales de tendencia, análisis de ondas de Elliott, soportes y resistencias, puntos de anclaje de Fibonacci y patrones como hombro-cabeza-hombro, triángulos y dobles techos o suelos. Esos usos requieren interpretar las oscilaciones seleccionadas; la línea por sí sola no calcula un precio futuro.
La guía destaca el equilibrio entre sensibilidad y ruido y aborda tendencias claras, mercados laterales, volatilidad del activo, contexto fundamental y pruebas históricas. Sus aplicaciones operativas describen enfoques analíticos. Los ejemplos de esta página miden la línea y sus revisiones, sin probar una estrategia de entrada o salida.
Configuración de Depth, Deviation y Backstep
La guía anterior define Depth como el número mínimo de barras sin un nuevo máximo o mínimo, Deviation como el movimiento porcentual necesario para un cambio de dirección y Backstep como el intervalo mínimo de barras entre máximos y mínimos. Ofrece estos rangos ilustrativos:
| Parámetro | Rango a más corto plazo | Rango a más largo plazo |
|---|---|---|
| Depth | 5–10 barras | 12–20 barras |
| Deviation | 1–3% | 5–10% |
| Backstep | 1–3 barras | 3–5 barras |
Distinga los recuentos de barras de los filtros porcentuales
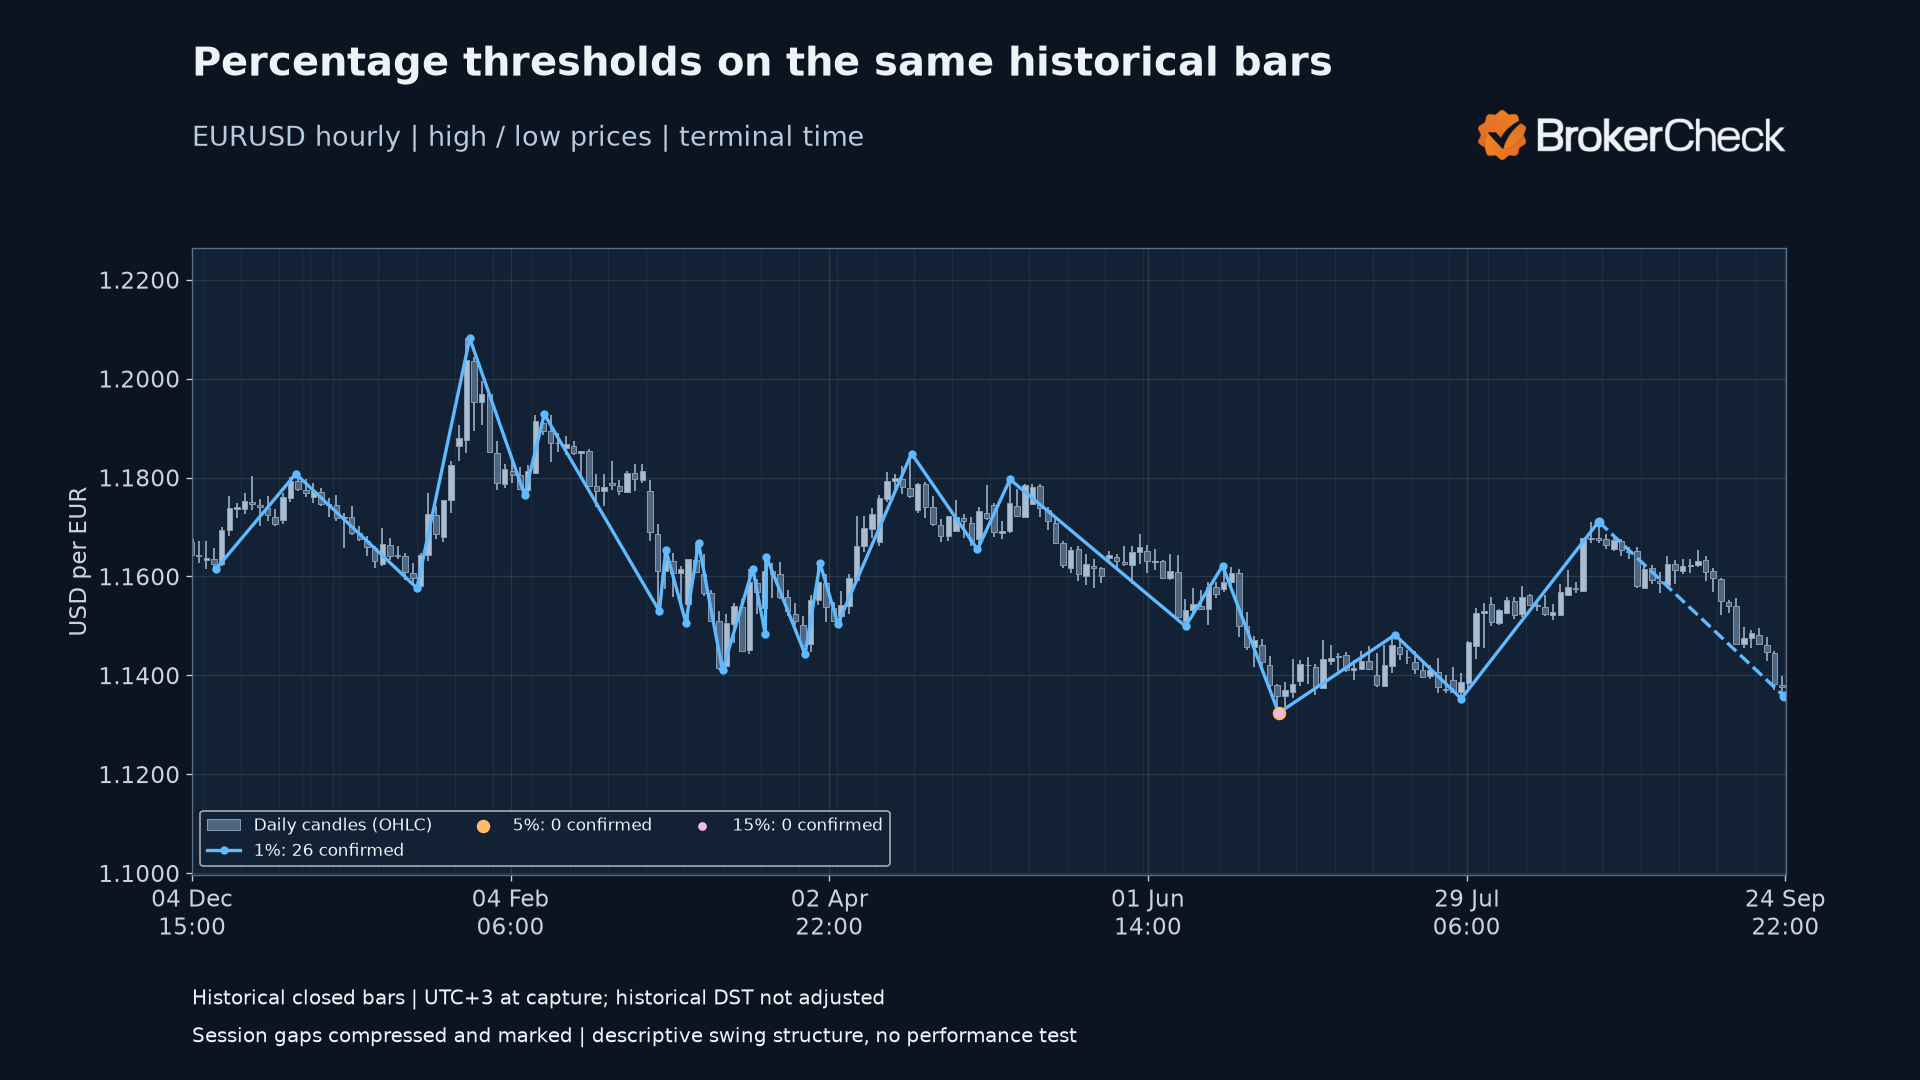
La guía también utiliza «Depth» para un filtro de movimiento mínimo del precio, con un rango inicial de 5%–10%, >10% en condiciones de alta volatilidad y <5% en condiciones de baja volatilidad. Su explicación de Deviation describe <5% como un nivel menor, 5–10% como moderado y >10% como mayor. Sus ejemplos de gestión del riesgo contrastan filtros del 5% y del 15%. Estas descripciones porcentuales se conservan aquí como umbrales porcentuales; no se convierten en recuentos de barras.
La descarga especifica las unidades: Depth es una ventana móvil de barras anteriores; DeviationPercent es un porcentaje de reversión medido desde el precio del punto extremo pendiente; Backstep es la distancia mínima en barras hasta un punto extremo opuesto. Esta es la convención exacta utilizada a continuación. No es una configuración de desviación basada en puntos y no se presupone que coincida con el ZigZag de otra plataforma.
Backstep y el redibujado
La tabla de Backstep de la guía considera 1 barra muy sensible, 2–3 barras equilibradas y 4–5 barras menos sensibles. También afirma que Backstep «evita el redibujado», mientras que su explicación anterior advierte que ZigZag puede redibujarse. El cálculo de esta página utiliza Backstep únicamente como regla de separación. Su punto extremo pendiente sigue desplazándose, como muestra el ejemplo de cortes sucesivos.
El último punto de giro trazado es un candidato, no un hecho histórico concluido en el momento en que aparece por primera vez.
El cálculo exacto de esta descarga
Los valores predeterminados ilustrativos son Depth de 12 barras, DeviationPercent de 1% y Backstep de 3 barras. Combinan valores tratados en la guía; no están optimizados ni se presentan como la mejor configuración.
- Lea las barras en orden cronológico. Espere a tener una ventana Depth completa y después utilice su mínimo más bajo más antiguo como punto extremo provisional inicial. El procesamiento continúa en la barra siguiente.
- Un máximo candidato debe igualar o superar todos los máximos de la ventana móvil Depth, incluida la barra actual. Un mínimo candidato debe igualar o quedar por debajo de todos los mínimos de esa ventana.
- Un candidato del mismo tipo estrictamente más extremo reemplaza el punto extremo pendiente. Si los precios son iguales, se conserva la hora del punto extremo anterior.
- En caso contrario, acepte un candidato opuesto solo si su distancia en barras respecto al punto extremo pendiente es al menos Backstep y su reversión del precio alcanza el umbral porcentual indicado a continuación.
- Confirme el punto extremo anterior al cierre de la barra de aceptación y deje provisional el nuevo punto extremo opuesto aceptado. Nunca desplace un punto extremo ya confirmado cuando solo se añadan barras cerradas a un historial que permanece sin cambios.
Umbral = valor absoluto del precio del punto extremo pendiente × DeviationPercent ÷ cien
Tras un máximo: el máximo pendiente − el mínimo candidato debe alcanzar el Umbral
Tras un mínimo: el máximo candidato − el mínimo pendiente debe alcanzar el Umbral
Barras exteriores, barras en curso y cambios en el historial
Una barra exterior puede ofrecer tanto una extensión como una reversión. La extensión tiene prioridad, con un máximo de un cambio por barra, porque los precios máximo y mínimo no revelan el orden dentro de la barra. No se acepta un punto de giro opuesto en esa misma barra de extensión. El indicador nativo recalcula todas las barras disponibles en cada llamada. Su barra más reciente todavía puede cambiar; los ejemplos históricos siguientes solo contienen barras cerradas.
Depth y Backstep deben ser recuentos positivos de barras enteras; el porcentaje de reversión debe ser positivo y finito. Los máximos y mínimos deben ser positivos y finitos, y el máximo no puede ser inferior al mínimo. Un historial insuficiente no genera ninguna línea. Los cambios en barras antiguas, en el historial disponible o en la configuración generan un resultado nuevo; la afirmación de estabilidad solo se aplica al añadir barras cerradas con los mismos datos anteriores y la misma configuración.
Ejemplos reales de EURUSD
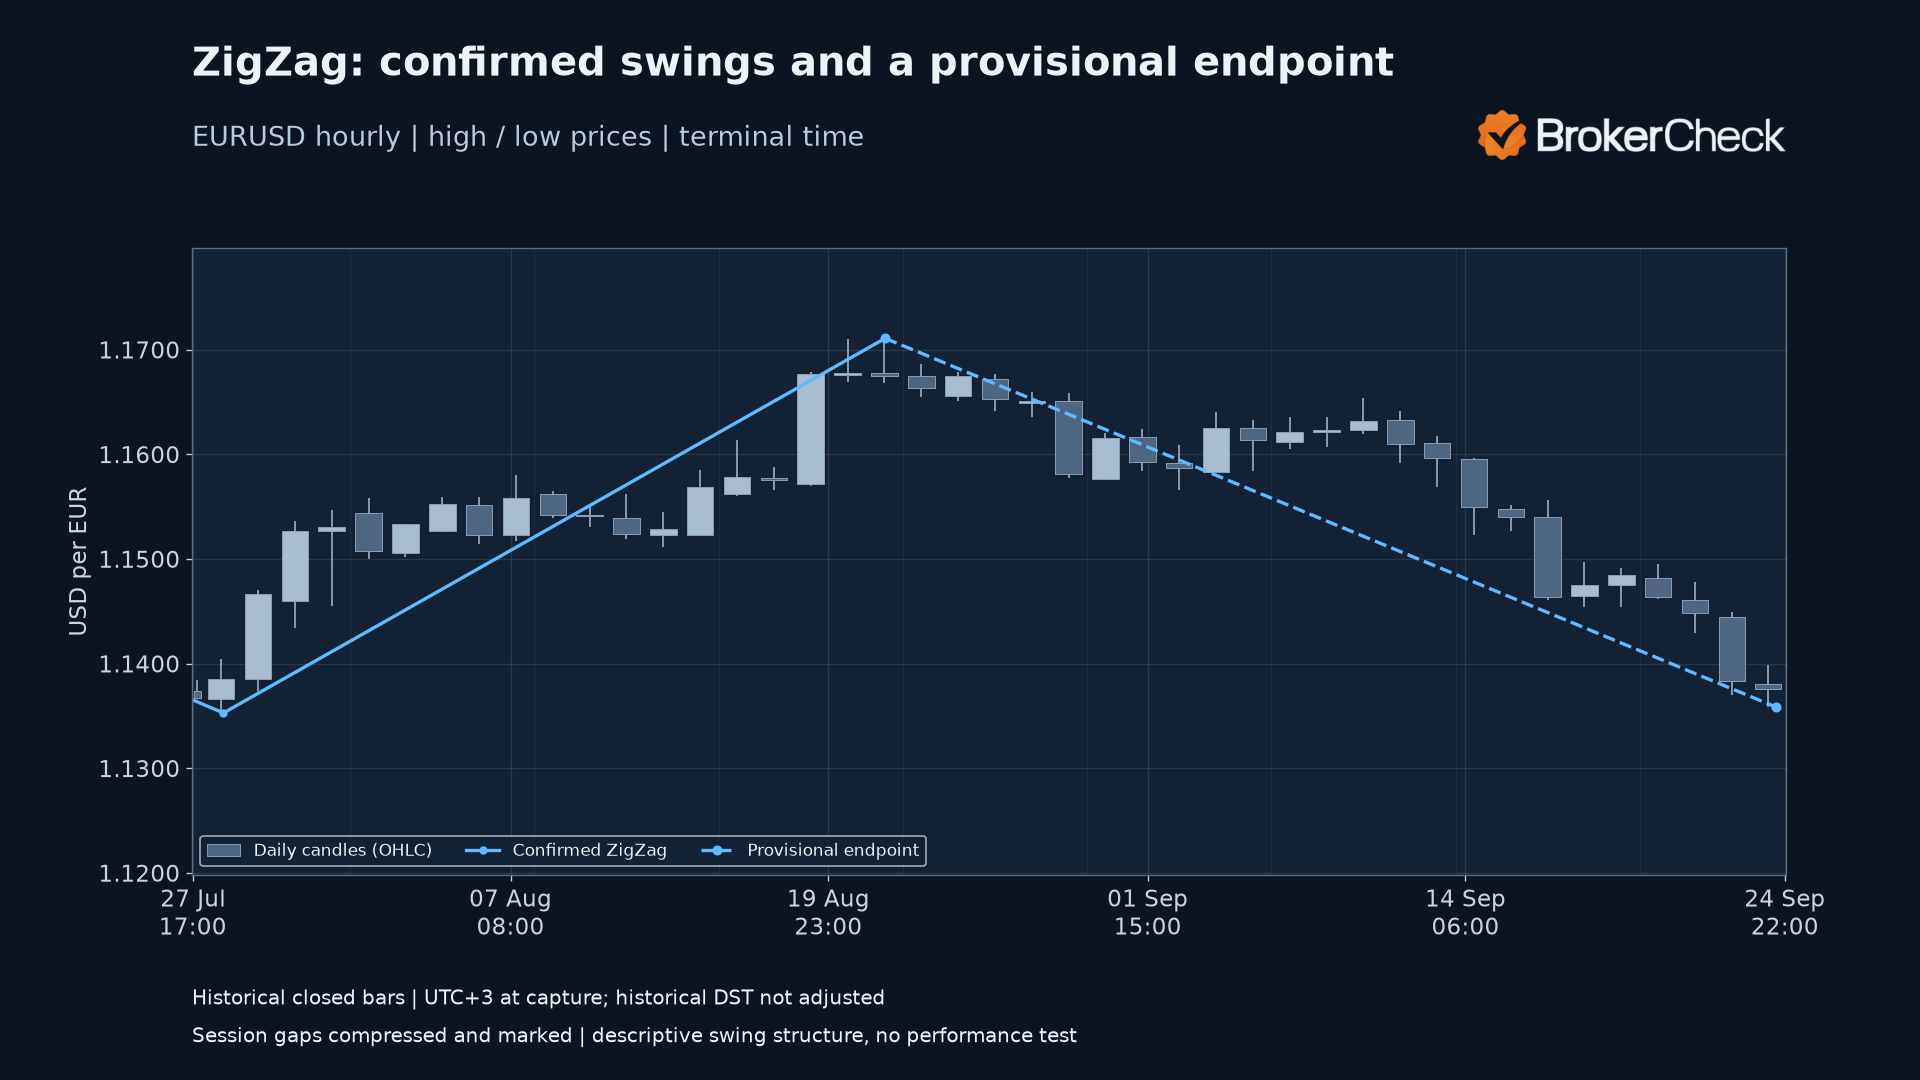
La muestra histórica contiene 5000 barras horarias cerradas, desde 2025-12-04 15:00 hasta 2026-09-24 22:00. Las horas son las de apertura de las barras en el terminal, con UTC+3 medido al capturar los datos; no se ajustan los cambios históricos del horario de verano. Los huecos entre sesiones se comprimen y se señalan en los gráficos. Estas observaciones no son cotizaciones en tiempo real.
Oscilaciones confirmadas y el tramo sin terminar
Distintos umbrales porcentuales en barras idénticas
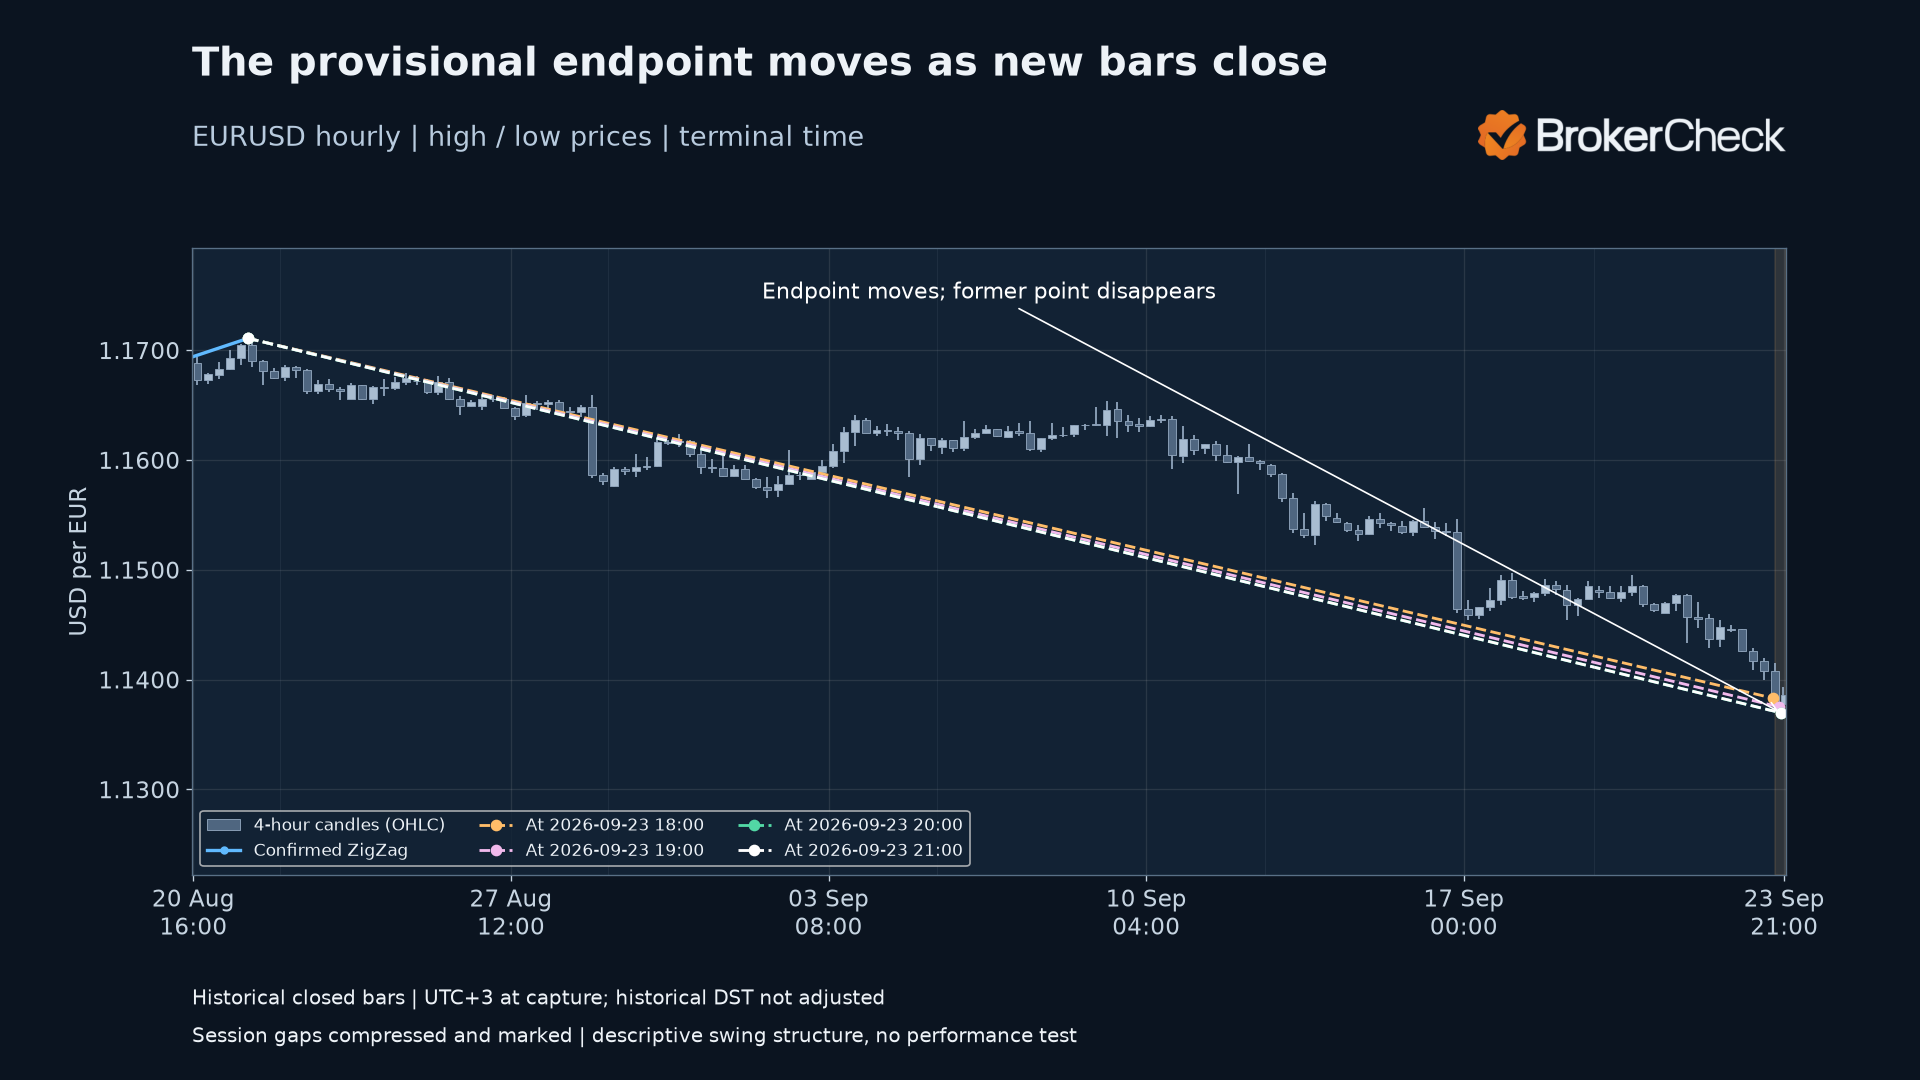
Observe cómo se redibuja el punto extremo pendiente
| Datos disponibles hasta la barra | Barra del punto extremo pendiente | Precio del punto extremo, USD por EUR |
|---|---|---|
| 2026-09-23 18:00 | 2026-09-23 17:00 | 1.13830 |
| 2026-09-23 19:00 | 2026-09-23 19:00 | 1.13752 |
| 2026-09-23 20:00 | 2026-09-23 20:00 | 1.13696 |
| 2026-09-23 21:00 | 2026-09-23 20:00 | 1.13696 |
Cada fila utiliza únicamente las barras disponibles hasta ese corte, al cierre de la barra. Cuando el punto extremo se desplaza, desaparece su punto anterior del gráfico. El tramo que lo conecta se redibuja hasta el nuevo extremo. El ejemplo es la secuencia más reciente de cortes sucesivos que cumple la condición indicada: cambios repetidos del punto extremo pendiente con un conjunto confirmado sin cambios. No se seleccionó en función de los rendimientos posteriores.
Uso de ZigZag para la estructura de las oscilaciones
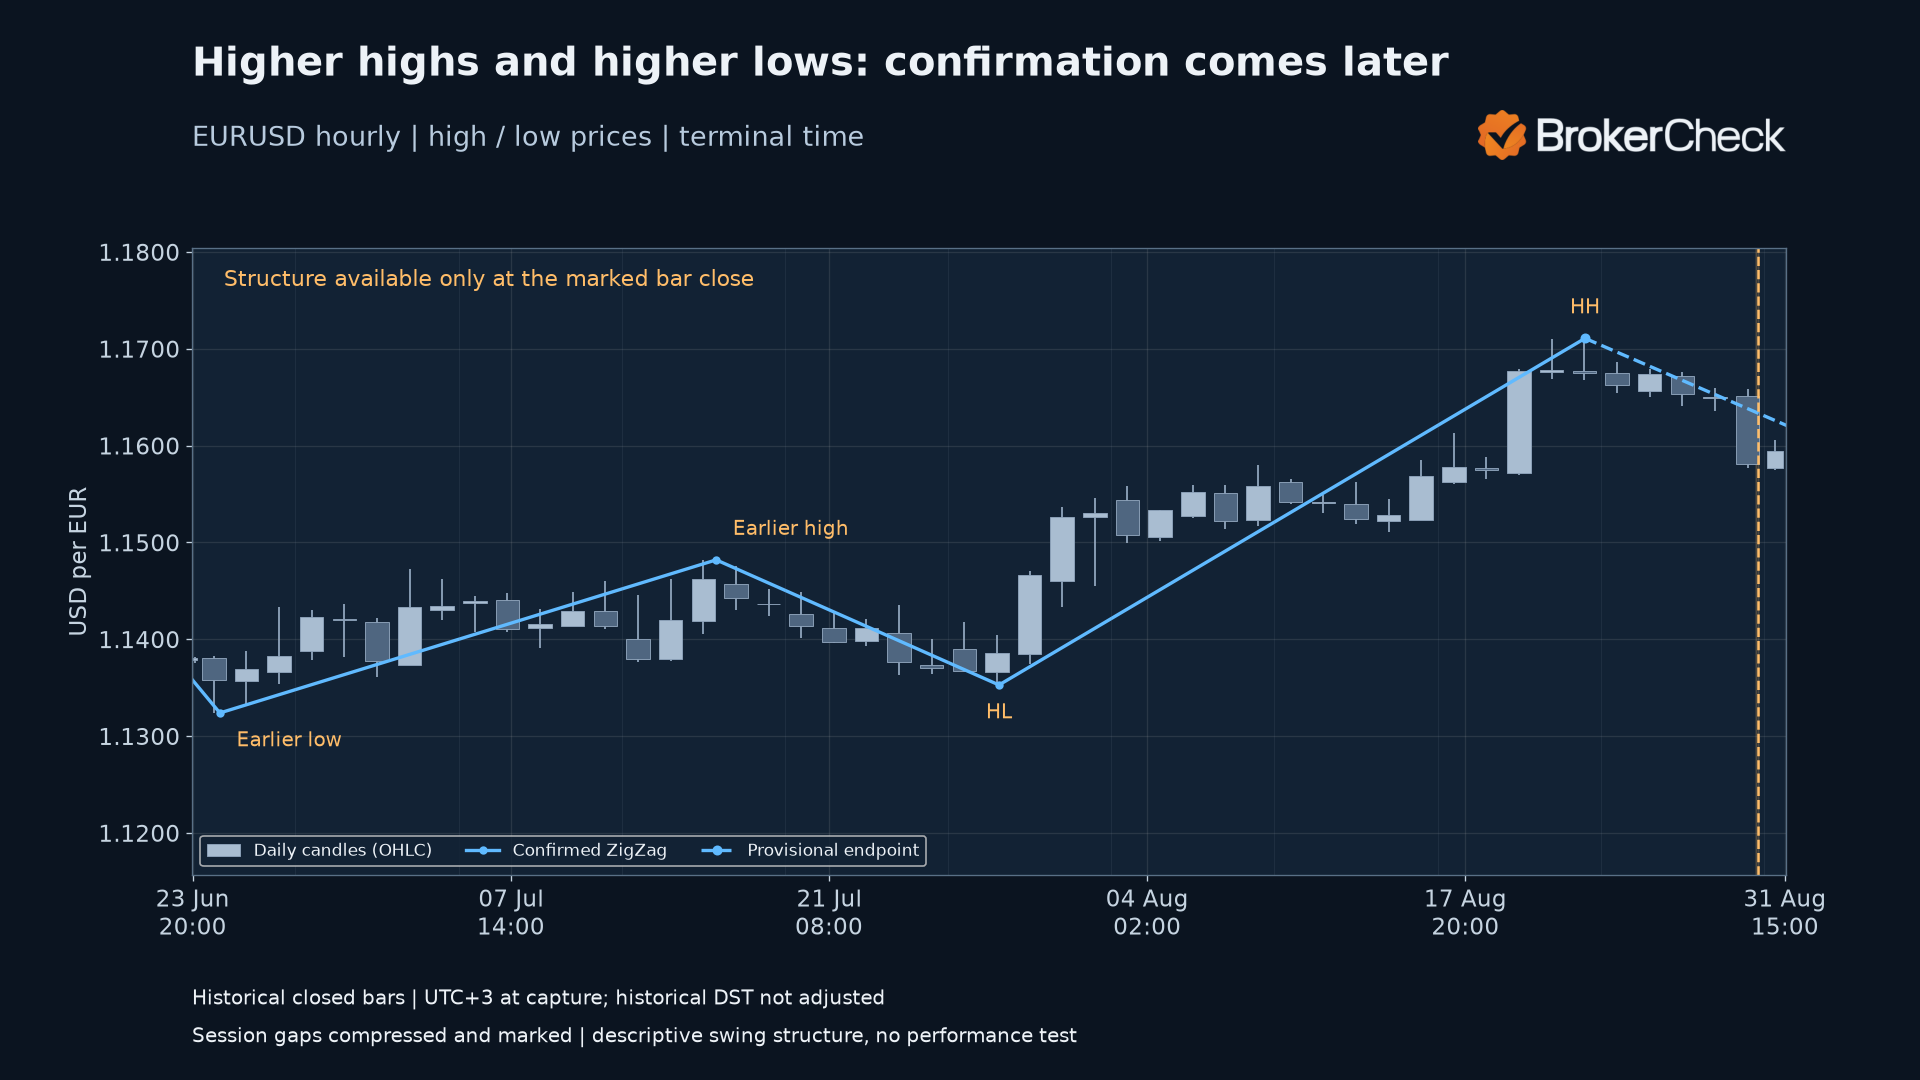
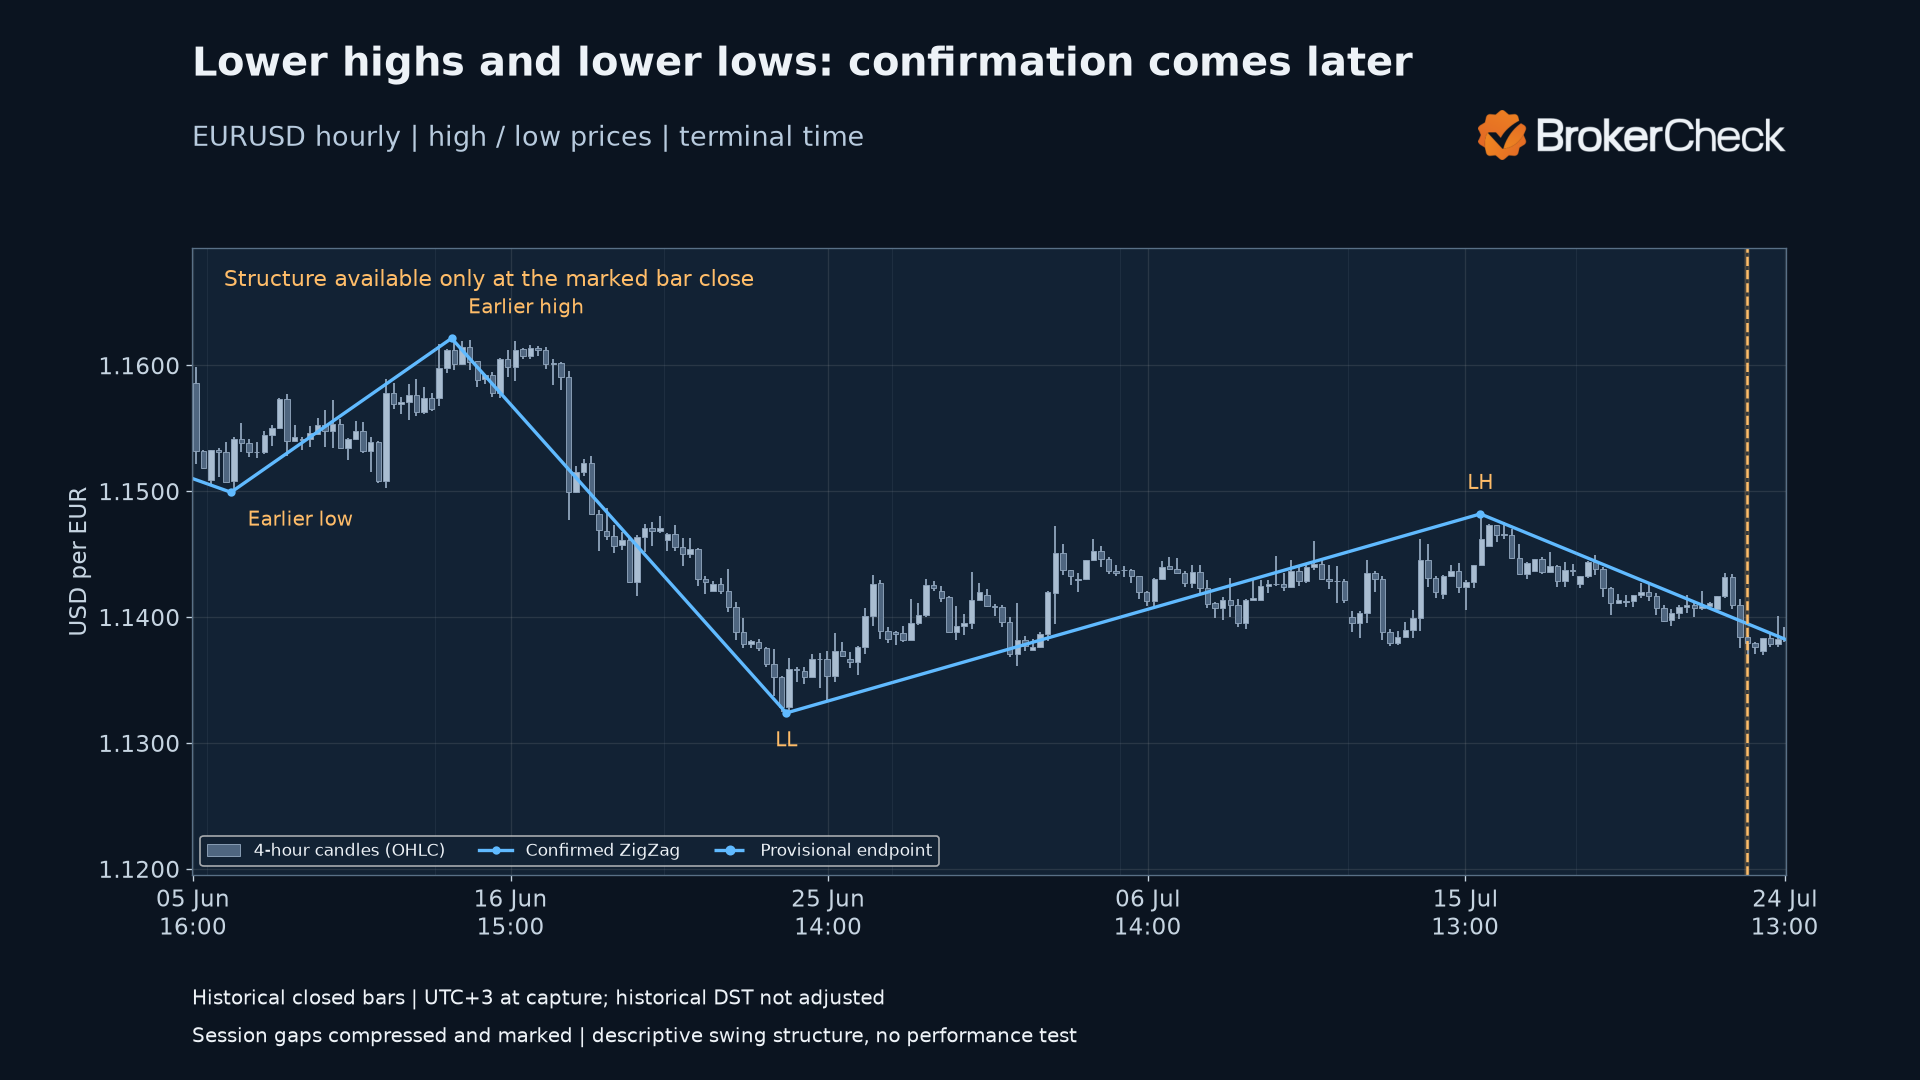
Un máximo creciente compara un máximo confirmado con el máximo confirmado anterior; un mínimo creciente compara un mínimo confirmado con el mínimo confirmado anterior. Los máximos decrecientes y los mínimos decrecientes utilizan la comparación estricta opuesta. Los precios iguales son oscilaciones iguales, no crecientes ni decrecientes. No se omite ningún punto de giro intermedio del mismo tipo.
En estos ejemplos, una estructura alcista exige que tanto el último máximo como el último mínimo superen a sus predecesores del mismo tipo. Una estructura bajista exige que ambos sean inferiores. Las demás combinaciones son mixtas. La clasificación solo está disponible cuando se confirma el último punto de giro que participa en ella, al cierre de la barra señalada, no en su extremo anterior.
Máximos crecientes y mínimos crecientes
Máximos decrecientes y mínimos decrecientes
Otros indicadores, marcos temporales y contexto del mercado
La guía anterior combina ZigZag con medias móviles para la dirección de la tendencia y los cruces, MACD para el impulso y la divergencia, RSI para la divergencia y sus lecturas por encima de 70 o por debajo de 30, y retrocesos de Fibonacci para comparar niveles de precio. También aborda aumentos del volumen, análisis fundamental y la combinación de distintos tipos de información. Ninguno de esos cálculos complementarios se incluye en esta descarga y aquí no se mide ninguna señal combinada ni probabilidad.
Ajustar la configuración sin calificarla de óptima
La guía plantea aumentar Depth y Deviation en condiciones volátiles y reducirlos cuando la volatilidad es menor o los horizontes operativos son más cortos; propone reducir Backstep cuando se omiten reversiones breves. Su tabla de marcos temporales contrasta gráficos de divisas o criptomonedas de 1–15 minutos con gráficos diarios y semanales de acciones. También menciona como contexto el ciclo de 24 horas del mercado de divisas, las sesiones bursátiles y los ciclos de las materias primas. Todos los ejemplos desarrollados siguen utilizando EURUSD horario.
Para examinar un cambio, mantenga fijos los datos y los demás parámetros, compare qué puntos de giro permanecen y examine cortes sucesivos. Un gráfico con menos segmentos solo establece un historial filtrado diferente. La guía recomienda pruebas históricas y experimentación en una cuenta demo; esta guía proporciona cálculos descriptivos, no pruebas de un parámetro óptimo ni del rendimiento de una estrategia.
Órdenes de límite de pérdidas, objetivos y límites de las oscilaciones retrospectivas
La guía trata la colocación de órdenes de límite de pérdidas por debajo de los mínimos de las oscilaciones o más allá de los puntos de reversión, objetivos cerca de los máximos recientes o de puntos proyectados, y el ajuste de órdenes a medida que se forman nuevos puntos de giro. También destaca las decisiones disciplinadas y la dificultad emocional de aceptar pérdidas. Estos son sus usos propuestos de los niveles de oscilación; aquí no se implementa ningún algoritmo de colocación de órdenes, dimensionamiento de posiciones o proyección de objetivos.
Un mínimo pendiente puede desplazarse más abajo posteriormente. La marca de tiempo de un punto de giro histórico también precede a la de su confirmación. Cualquier prueba operativa independiente tendría que utilizar la información disponible en ese momento, en lugar de tratar la línea histórica final como una señal disponible de inmediato.
Una línea ordenada que une extremos de precio pasados no establece un precio de entrada, un precio de salida ni un resultado futuro.
Descargue el indicador y los ejemplos históricos
El indicador MQL5 superpone el ZigZag porcentual al precio. No incluye órdenes, alertas ni indicadores complementarios. El tramo final es provisional aunque la línea nativa utiliza un único estilo de trazado; los gráficos históricos separados lo distinguen con líneas discontinuas. No se han probado la incorporación al gráfico nativo ni su trazado.
El cálculo nativo coincidió con la referencia en 330433 valores no vacíos del búfer, con una diferencia absoluta máxima de 0.0. Esto comprueba la aritmética y la ubicación de los puntos de giro, no el rendimiento de las operaciones.
Indicador compilado
Archivo compilado para la carpeta de indicadores personalizados.
Datos de los ejemplos históricos
Precios horarios, precios y tipos de puntos de giro e índices de confirmación.
Lea las notas de cálculo y configuración.
- Coloque el archivo compilado en la carpeta de indicadores personalizados de la plataforma o compile el código fuente con el editor de la plataforma.
- Incorpórelo mediante los controles de indicadores personalizados y seleccione el marco temporal previsto para el gráfico.
- Introduzca recuentos positivos de barras para Depth y Backstep y un DeviationPercent positivo. Compruebe las unidades antes de comparar con otro ZigZag.
- Observe el punto extremo pendiente a medida que llegan barras y distinga su marca de tiempo de la hora de confirmación.
Qué establecen los ejemplos
- El último punto extremo es provisional.
- La confirmación corresponde al cierre de la barra de aceptación, no al extremo anterior.
- La configuración y el historial determinan las oscilaciones seleccionadas.
Los gráficos muestran una regla porcentual específica aplicada a una serie histórica fija. El CSV descargado contiene el resultado final de todo el historial; no reproduce lo que mostraba cada gráfico anterior. La tabla de cortes proporciona ese ejemplo de reproducción más limitado. No se midieron costos de transacción, entradas, salidas, rendimientos, tasas de acierto ni precisión predictiva. Distintas reglas, fuentes de datos, fechas de inicio del historial y configuraciones pueden producir oscilaciones diferentes.
Preguntas frecuentes
¿ZigZag se redibuja?
El punto extremo pendiente puede desplazarse a un extremo posterior y eliminar su punto anterior. En este cálculo, los puntos extremos previamente confirmados permanecen fijos cuando se amplía el historial cerrado sin modificarlo.
¿Cuándo se confirma un punto de giro?
Cuando se acepta un punto extremo opuesto que cumple los requisitos, al cierre de esa barra de aceptación. La marca de tiempo de un extremo es anterior al momento en que está disponible su confirmación.
¿Deviation se mide en puntos?
Esta descarga utiliza un porcentaje del precio del punto extremo pendiente. Un ZigZag basado en puntos utiliza una unidad diferente y no se presupone que coincida.
¿Qué significa Depth aquí?
Es la ventana móvil de candidatos medida en barras, con un valor predeterminado ilustrativo de 12. La guía también trata filtros porcentuales; esos porcentajes no son recuentos de barras.
¿Backstep impide todo redibujado?
No. En este cálculo limita la distancia en barras hasta un punto extremo opuesto. El punto extremo pendiente todavía puede desplazarse.
¿Qué son los máximos crecientes y los mínimos crecientes?
Son aumentos estrictos entre máximos confirmados consecutivos y entre mínimos confirmados consecutivos. Ambas comparaciones son necesarias para el ejemplo de estructura alcista.
¿Es esta la mejor configuración?
No se estableció ninguna configuración óptima ni rendimiento operativo. Los ejemplos describen la regla elegida en datos históricos; no pronostican movimientos del precio.
Los productos apalancados pueden hacerle perder dinero rápidamente. En Chile, la intermediación profesional de CFD está restringida a empresas inscritas en el registro de la CMF.